

Рынок винтовых компрессоров в России 2024 году
Винтовые компрессоры применяются практически во всех отраслях промышленности, где требуется непрерывная и стабильная подача сжатого воздуха. Оборудование используют в машиностроении, металлообработке, строительстве, пищевой и химической промышленности, на предприятиях деревообработки, в автосервисах и других сферах.
В 2024 году российский рынок винтовых компрессоров продолжил перестраиваться. Увеличилось количество азиатских марок, расширился выбор оборудования начального и среднего ценовых сегментов, а покупатели стали внимательнее оценивать не только стоимость самого компрессора, но и доступность запасных частей, качество сервиса и совокупные расходы на эксплуатацию. Рассмотрим объём рынка, позиции основных производителей и ключевые тенденции на основании предоставленного исследования наших специалистов.
Объём российского рынка
Согласно исследованию, в 2024 году в России было реализовано более 15 000 винтовых компрессоров. Объём рынка в розничных ценах с учётом НДС превысил 60 млн евро.
В детализированных схемах представлены данные по 15 383 единицам оборудования:
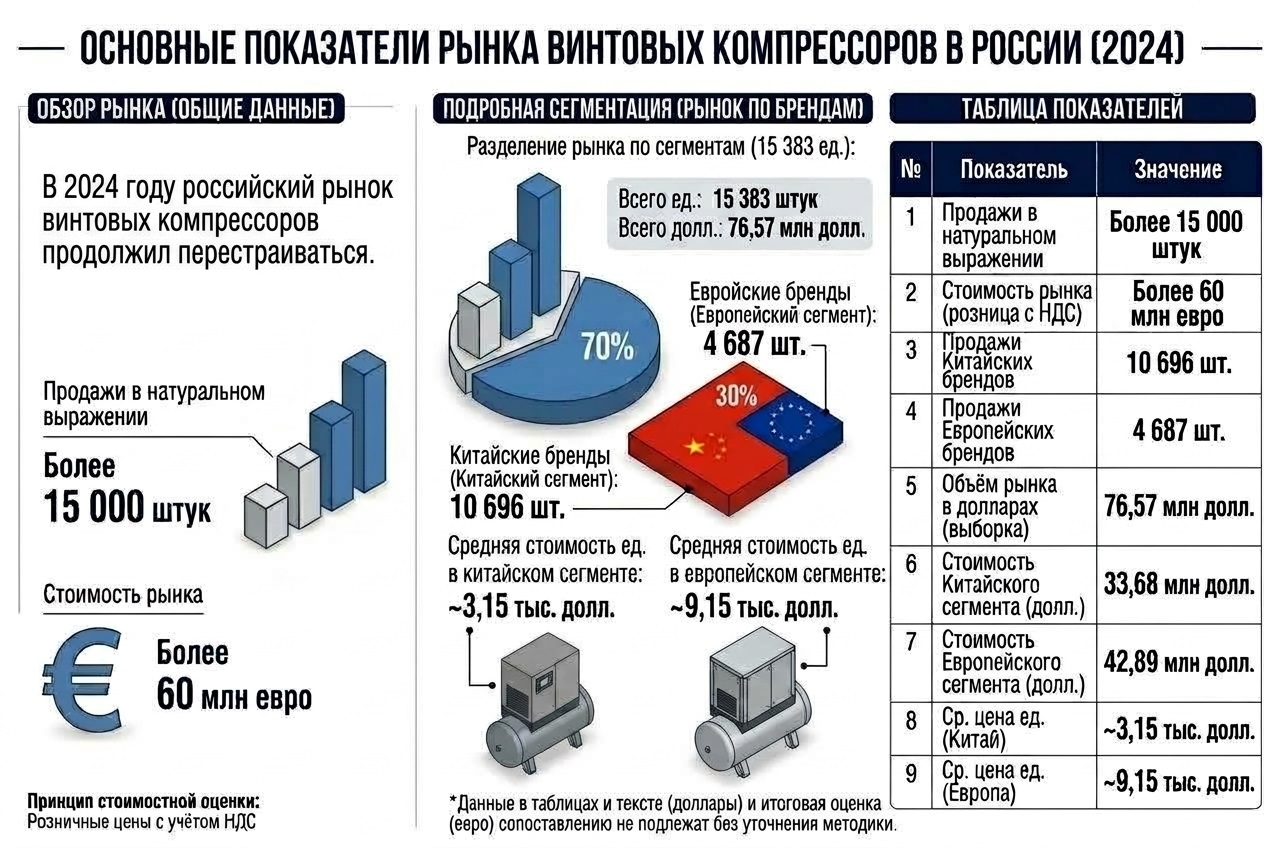
Денежные показатели в таблицах исследования указаны в долларах, тогда как итоговая оценка рынка приведена в евро и рассчитана в розничных ценах с НДС. Поэтому эти значения нельзя сопоставлять напрямую без уточнения курса, состава выборки и методики определения средней цены. Тем не менее оба показателя подтверждают общий масштаб рынка: более 15 тыс. компрессоров и свыше 60 млн евро в стоимостном выражении.
Средняя расчётная стоимость одной единицы в азиатском сегменте составила около 3,15 тыс. долларов, а во второй группе — примерно 9,15 тыс. долларов. Разница почти в три раза объясняется ассортиментом: азиатские бренды особенно широко представлены компактными и относительно недорогими моделями, тогда как среди европейских и региональных производителей выше доля промышленного оборудования средней и большой мощности.
Лидеры рынка по количеству проданных компрессоров
Первое место в 2024 году занял Ironmac — 2 659 компрессоров, или около 17% рынка. На второй позиции находится Remeza с результатом 2 300 единиц и долей 15%. Третье место занимает Crossair Dali — 1 700 компрессоров и 11% рынка.
В первую десятку вошли:
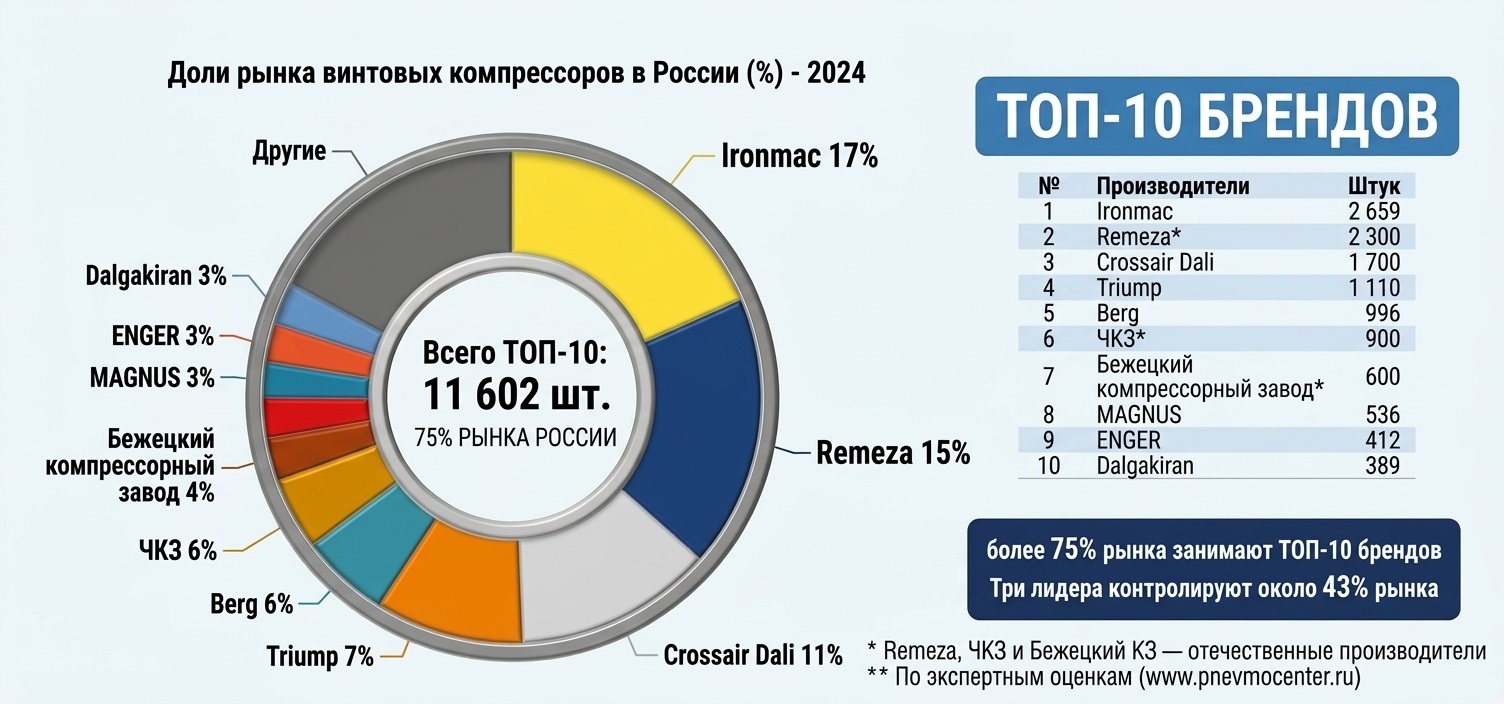
На десять крупнейших брендов приходится 11 602 компрессора — приблизительно 75% исследованного рынка. Три лидера контролируют около 43% продаж в натуральном выражении, а первая пятёрка — примерно 56%.
Это говорит о заметной концентрации спроса вокруг наиболее известных и широко представленных марок. Одновременно четверть рынка остаётся распределённой между множеством небольших поставщиков, поэтому конкуренция сохраняется высокой.
Китайские бренды заняли основную часть рынка в штуках
«Китайский сегмент» насчитывает 10 696 компрессоров, то есть приблизительно 69,5% учтённых продаж. На другие марки приходится около 30,5%.
Лидером «китайской группы» стал Ironmac с долей около 25% внутри сегмента. Далее следуют Crossair Dali — 16%, Triump — 10%, Berg — 9%, MAGNUS — 5% и ENGER — 4%. На десять крупнейших марок приходится около 80% продаж китайских компрессоров.
Расширение этого сегмента связано прежде всего с широким ассортиментом и доступной стоимостью оборудования. Азиатские поставщики представлены компактными компрессорами для небольших производств и сервисных предприятий, а также более мощными промышленными установками.
Средний чек отдельных «китайских марок» заметно различается:
- Ironmac — около 1 407 долларов за единицу;
- Crossair Dali — 1 654 доллара;
- Triump — 2 147 долларов;
- Berg — 2 041 доллар;
- MAGNUS — 2 633 доллара;
- ENGER — 3 458 долларов;
- Dali — 9 046 долларов;
- Denair — 39 524 доллара.
Такая разница показывает, что понятие «китайское оборудование» объединяет несколько ценовых и мощностных категорий — от компактных моделей до крупных промышленных компрессорных станций.
Различия между натуральной и стоимостной структурой
Хотя азиатские марки обеспечили почти 70% продаж в штуках, на них приходится около 44% суммарного объёма по данным детализированных таблиц. Другая группа брендов занимает примерно 30,5% в натуральном выражении, но формирует около 56% стоимости.
Таким образом, лидерство по количеству проданных компрессоров ещё не означает лидерства по выручке. Например, Ironmac занимает первое место по числу реализованных установок, однако Remeza существенно опережает его по стоимостному объёму.
Крупнейшие показатели продаж в денежном выражении:
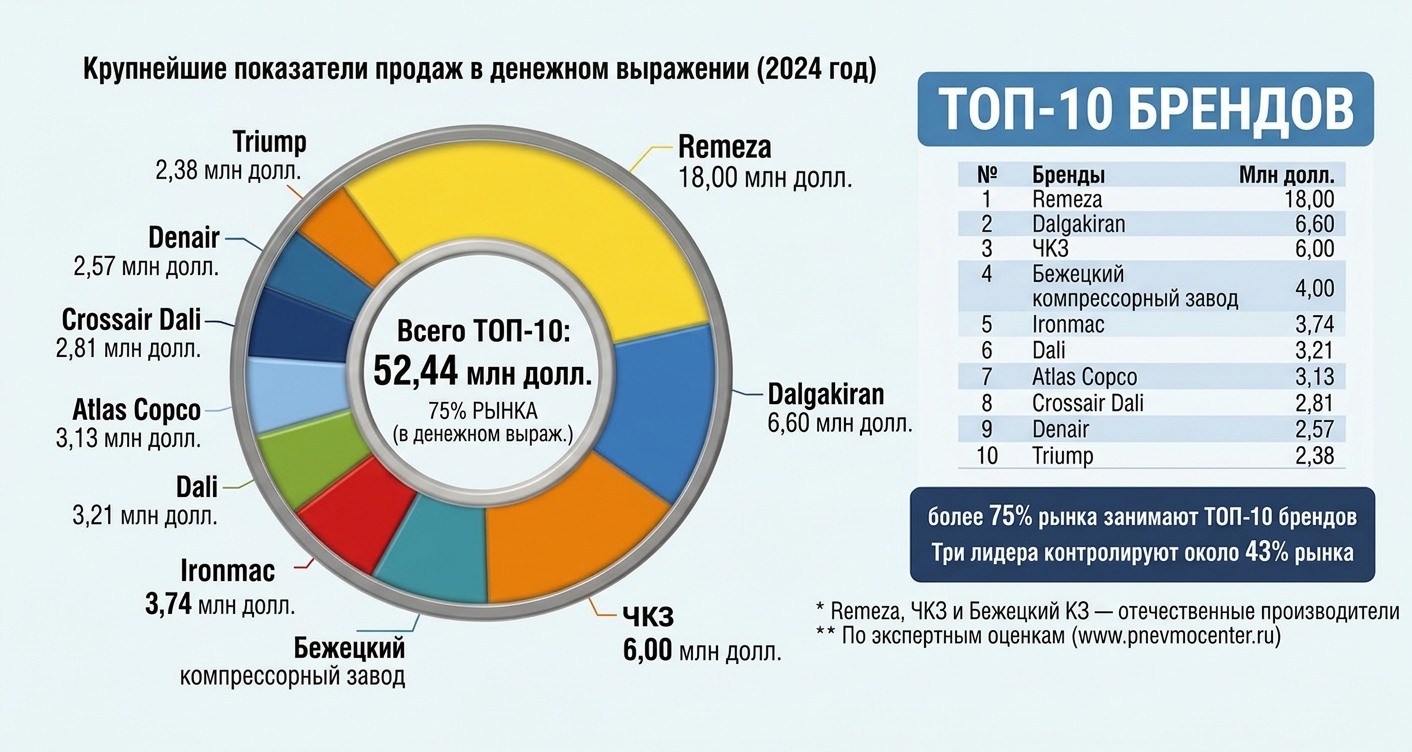
Remeza формирует около 23,5% совокупного стоимостного объёма детализированной выборки. При этом доля бренда в штуках составляет около 15%. Это указывает на более высокую среднюю стоимость и значительную долю промышленных моделей в структуре продаж.
Похожая ситуация наблюдается у Dalgakıran, Atlas Copco, Renner, Denair и ряда других производителей. Они реализуют меньше оборудования, но работают в более дорогих категориях.
Положение европейских и региональных производителей
В выделенной авторами исследования группе европейских брендов и производителей наибольшую долю занимает Remeza — 2 300 компрессоров, или около 49% сегмента. Далее следуют ЧКЗ — 19%, Бежецкий компрессорный завод — 13% и Dalgakıran — 8%.
На десять крупнейших брендов приходится 98% продаж этой группы. Это значительно выше, чем в азиатском сегменте, где первая десятка формирует около 80%.
Небольшие объёмы продаж традиционных международных марок не обязательно означают полное снижение интереса к ним. Их оборудование чаще относится к более высокому ценовому диапазону, рассчитано на продолжительную эксплуатацию и применяется на предприятиях с повышенными требованиями к производительности, энергоэффективности и качеству сжатого воздуха.
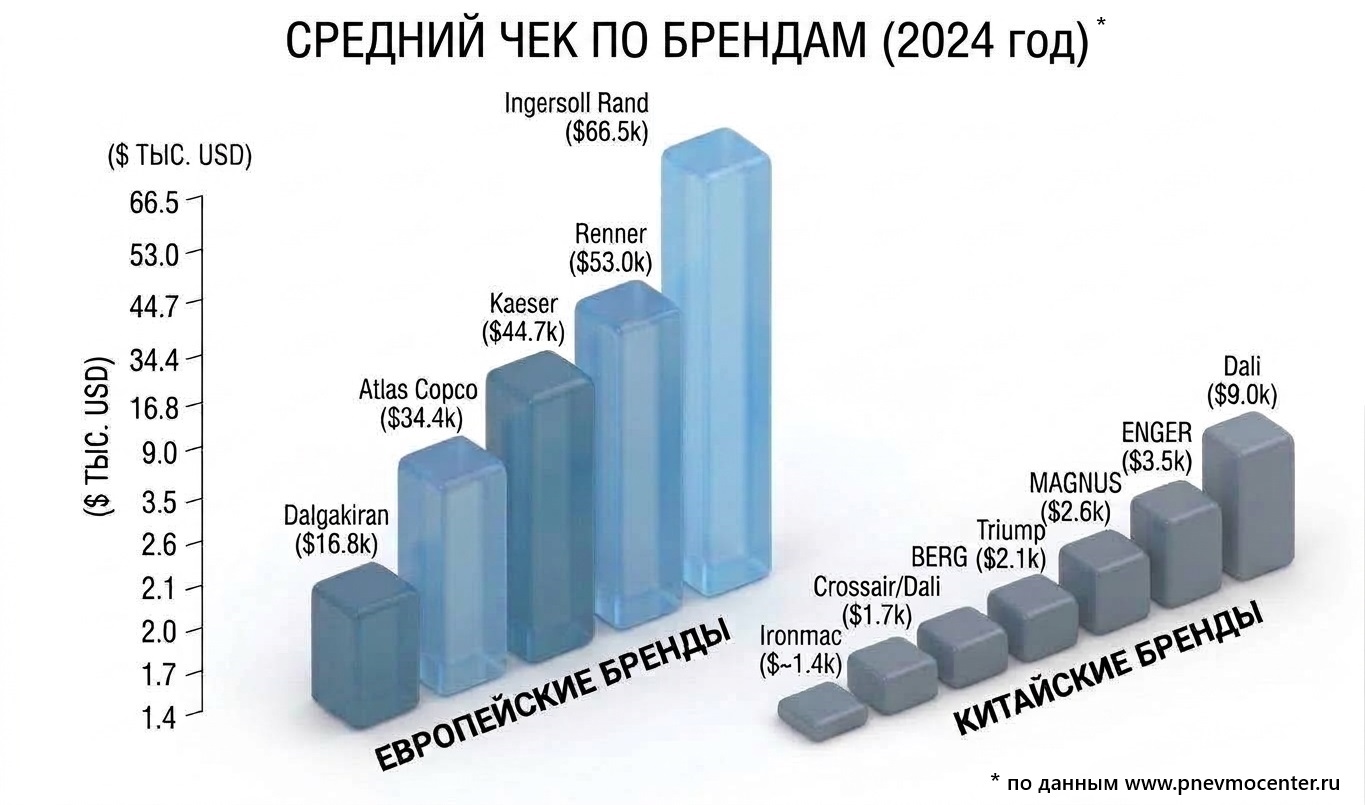
Например, средняя стоимость компрессора Atlas Copco в исследовании составляет около 34,4 тыс. долларов, Renner — 53,1 тыс. долларов, Kaeser — 44,7 тыс. долларов, а Ingersoll Rand — 66,5 тыс. долларов. Поэтому даже небольшое количество поставок может формировать значительный денежный объём.
Что поддерживало спрос в 2024 году
Состояние рынка компрессорного оборудования тесно связано с промышленной активностью. По итогам 2024 года промышленное производство в России увеличилось на 4,6%, а выпуск обрабатывающих производств — на 8,5%, следует из опубликованных данных Росстата.
Одновременно инвестиции в основной капитал выросли на 7,4% и превысили 39,5 трлн рублей, согласно приведённой статистике за 2024 год. Расширение производства и обновление основных фондов создают спрос на компрессоры, системы подготовки воздуха, осушители, ресиверы и пневматическое оборудование.
При этом предоставленное исследование не содержит сопоставимых данных за 2023 год. Поэтому на его основании нельзя точно определить годовой темп роста именно рынка винтовых компрессоров. Макроэкономические показатели свидетельствуют о благоприятной динамике промышленного спроса, но не заменяют прямого сравнения продаж оборудования за два периода.
Основные тенденции рынка
Рост ценовой конкуренции
Большое количество азиатских брендов усилило конкуренцию в доступном и среднем сегментах. Для покупателей расширился выбор компрессоров с похожими базовыми характеристиками, поэтому поставщикам стало сложнее конкурировать только ценой.
Повышение роли сервиса
При выборе компрессора предприятия оценивают наличие расходных материалов, сроки поставки запасных частей, квалификацию сервисной службы и возможность оперативного ремонта. Даже недорогая установка может привести к значительным потерям, если её простой остановит производственную линию.
Спрос на энергоэффективность
Электроэнергия составляет значительную часть эксплуатационных затрат компрессорной станции. Поэтому возрастает практическая ценность частотного регулирования, эффективных электродвигателей, систем автоматического управления и подбора оборудования по реальному профилю потребления воздуха.
Переход от продажи оборудования к комплексным решениям
Заказчикам всё чаще нужен не отдельный компрессор, а готовая система: компрессорная установка, ресивер, осушитель, фильтры, система отвода конденсата, трубопровод и автоматика. Это повышает роль компаний, способных провести аудит потребления воздуха, выполнить проектирование, монтаж и дальнейшее обслуживание.
Сегментация рынка по задачам
Недорогие модели занимают значительную долю в штуках, однако крупные промышленные установки продолжают формировать существенную часть рынка в денежном выражении. Поэтому рынок нельзя оценивать только по количеству проданных компрессоров: необходимо учитывать мощность, производительность, комплектацию и условия эксплуатации.
Прогноз развития
В ближайшей перспективе спрос будет зависеть от активности обрабатывающих предприятий и объёмов инвестиций в модернизацию производства. Наиболее устойчивые позиции смогут занять бренды и поставщики, которые сочетают конкурентную цену с технической поддержкой, наличием оборудования и развитым сервисом.
В массовом сегменте конкуренция, вероятно, останется высокой из-за большого количества азиатских марок. В промышленном сегменте решающими факторами будут энергоэффективность, подтверждённый ресурс, ремонтопригодность и общая стоимость владения.
Покупатели будут чаще сравнивать не цену закупки, а расходы за весь срок эксплуатации. Это включает потребление электроэнергии, стоимость технического обслуживания, периодичность замены расходных материалов и возможные потери из-за простоев.
Итог
Главный результат 2024 года — формирование двухуровневого рынка винтовых компрессоров. В натуральном выражении доминируют азиатские бренды: на них приходится около 70% учтённых продаж. Они обеспечивают широкий выбор и особенно сильны в доступном сегменте. В денежном выражении значительную роль сохраняют Remeza, ЧКЗ, Бежецкий компрессорный завод, Dalgakıran, Atlas Copco и другие производители оборудования средней и высокой ценовых категорий.
Рынок превысил 15 тыс. компрессоров, а десять ведущих брендов сформировали около 75% продаж. При этом лидерство по количеству и по стоимости распределилось по-разному: первое место в штуках занял Ironmac, а крупнейший стоимостный объём показала Remeza.
Таким образом, рынок в 2024 году нельзя охарактеризовать только как переход к более дешёвому оборудованию. Точнее говорить о расширении предложения и разделении спроса. Одни предприятия выбирают доступные установки для стандартных задач, другие готовы платить больше за производительность, ресурс и снижение эксплуатационных рисков. В таких условиях ключевым преимуществом поставщика становится не только ассортимент, но и способность обеспечить правильный подбор, наличие запасных частей и полноценное сервисное сопровождение.